


Khi nhận được thông báo từ cơ quan thuế về một hóa đơn đầu vào thuộc diện rủi ro, phản ứng đầu tiên của hầu hết kế toán trưởng tại các doanh nghiệp FDI là lo lắng và bối rối. Câu hỏi đặt ra không chỉ là “hóa đơn này có bị loại chi phí không” mà còn là “tôi phải làm gì tiếp theo, theo đúng trình tự nào, để vừa bảo vệ doanh nghiệp vừa không vi phạm quy định”.
Trên thực tế, phần lớn các hướng dẫn hiện có chỉ dừng lại ở việc giúp nhận diện rủi ro mà thiếu đi quy trình chi tiết sau khi sự cố xảy ra. Bài viết này tập trung vào đúng khoảng trống đó: hướng dẫn từng bước xử lý hóa đơn rủi ro về thuế, từ khâu rà soát nội bộ, lập chứng từ điều chỉnh, kê khai bổ sung, cho đến cách làm việc với cơ quan thuế khi bị kiểm tra – tất cả được trình bày theo góc nhìn phù hợp với đặc thù vận hành của doanh nghiệp có vốn đầu tư nước ngoài, đặc biệt là doanh nghiệp Nhật Bản.
Vì sao doanh nghiệp FDI Nhật Bản cần một quy trình xử lý hóa đơn rủi ro về thuế riêng?
Doanh nghiệp Nhật Bản tại Việt Nam thường vận hành theo chuẩn mực kiểm soát nội bộ nghiêm ngặt từ công ty mẹ, đồng thời chịu áp lực tuân thủ song song hai hệ thống: pháp luật thuế Việt Nam và chính sách báo cáo hợp nhất của tập đoàn. Điều này khiến mọi sai lệch về hóa đơn – dù chỉ là một hóa đơn sai mã số thuế hay một giao dịch bị cơ quan thuế gắn cờ cảnh báo đều có thể kéo theo hậu quả dây chuyền:
- Chi phí bị loại khi quyết toán thuế TNDN.
- Thuế GTGT bị truy thu kèm tiền chậm nộp.
- Tự làm giảm uy tín tín dụng thuế của pháp nhân.
Cần hiểu rõ một nguyên tắc nền tảng: “hóa đơn rủi ro” là một cờ cảnh báo do hệ thống quản lý thuế hoặc cơ quan thuế gắn cho hóa đơn/doanh nghiệp bán, chứ không đồng nghĩa với việc hóa đơn đó chắc chắn là hóa đơn khống hay doanh nghiệp mua chắc chắn vi phạm. Theo quy định hiện hành, pháp luật thuế Việt Nam chưa có một định nghĩa độc lập cho khái niệm này; đây là thuật ngữ mang tính quản lý rủi ro, được hình thành từ cơ chế đánh giá, phân loại của cơ quan thuế dựa trên dữ liệu hóa đơn điện tử và lịch sử tuân thủ của người bán.
Chính vì vậy, phương án xử lý hóa đơn rủi ro về thuế hiệu quả nhất là xử lý có trình tự, có hồ sơ chứng minh, thay vì phản ứng tình thế. Bạn có thể tham khảo thêm bối cảnh pháp lý về hóa đơn điện tử và nghĩa vụ thuế tại tổng quan về hóa đơn điện tử để nắm rõ hơn cơ sở của cơ chế quản lý này.
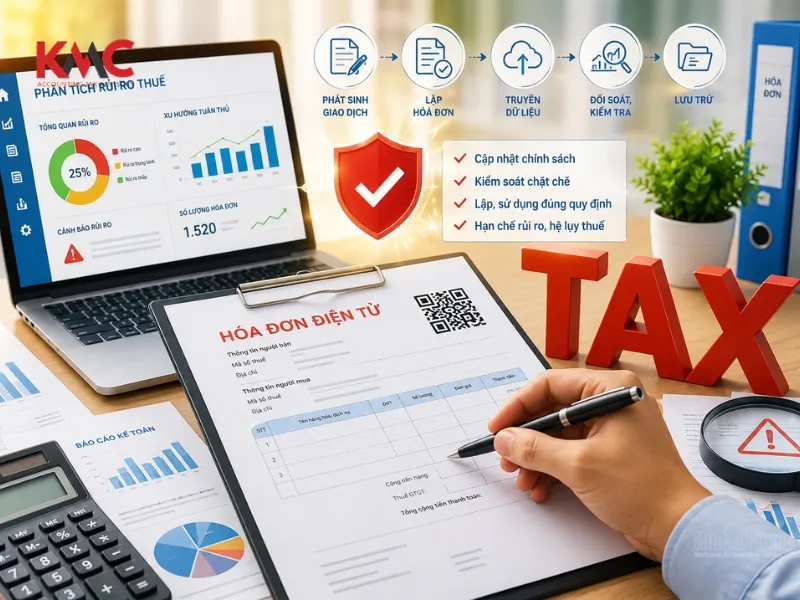
Bước 1: Phân loại đúng bản chất hóa đơn rủi ro trước khi xử lý
Sai lầm phổ biến nhất là áp dụng cùng một cách cho mọi trường hợp. Trên thực tế, mỗi nhóm rủi ro đòi hỏi quy trình xử lý hóa đơn rủi ro về thuế hoàn toàn khác nhau:
| Nhóm hóa đơn rủi ro | Dấu hiệu đặc trưng | Phương án xử lý hóa đơn rủi ro về thuế |
| 1. Sai sót kỹ thuật | Sai MST, địa chỉ, đơn giá, thuế suất, tên hàng hóa | Lập biên bản điều chỉnh hoặc hóa đơn điều chỉnh/thay thế |
| 2. Bất khớp giao dịch | Giá trị hóa đơn lệch hợp đồng, thiếu chứng từ ngân hàng | Dựng lại trọn bộ hồ sơ chứng minh tính xác thực của giao dịch |
| 3. Người bán rủi ro cao | Người bán bỏ trốn, tạm ngừng, bị cơ quan thuế cảnh báo | Lập văn bản giải trình, trình bộ chứng từ dòng tiền – dòng hàng |
Việc phân loại đúng ngay từ đầu giúp kế toán chọn đúng biểu mẫu, đúng thủ tục và đúng thời điểm kê khai, tránh việc sửa đi sửa lại nhiều lần gây mất thời gian và tạo dấu hiệu bất thường trong dữ liệu hóa đơn.
Bước 2: Rà soát và xây dựng bộ hồ sơ chứng minh giao dịch thực
Đây là bước mang tính quyết định trong toàn bộ quy trình xử lý hóa đơn rủi ro về thuế. Cơ quan thuế khi kiểm tra sẽ không chỉ nhìn vào bản thân hóa đơn mà đánh giá tính liên tục của chuỗi chứng từ. Bộ hồ sơ cần được tập hợp đầy đủ và sắp xếp logic:
- Hợp đồng & Đơn hàng: Hợp đồng kinh tế, phụ lục hợp đồng, đơn đặt hàng có ký kết giữa hai bên.
- Hóa đơn & Biên bản: Hóa đơn gốc (bản thể hiện của hóa đơn điện tử) và biên bản giao nhận hàng hóa hoặc biên bản nghiệm thu dịch vụ.
- Chứng từ thanh toán: Chứng từ thanh toán không dùng tiền mặt: ủy nhiệm chi, sao kê ngân hàng thể hiện rõ tên người thụ hưởng trùng với người bán trên hóa đơn.
- Kho & Vận chuyển: Chứng từ nhập kho, phiếu xuất kho, vận đơn, hoặc tài liệu chứng minh hàng hóa đã được sử dụng cho hoạt động sản xuất kinh doanh.
- Hồ sơ giải trình song ngữ (cho doanh nghiệp Nhật): Bản dịch hoặc bản giải trình song ngữ Nhật – Việt cho các chứng từ nội bộ, giúp công ty mẹ và kiểm toán viên nắm được bản chất giao dịch.
Nguyên tắc vàng: Hồ sơ càng chứng minh được dòng tiền – dòng hàng – dòng chứng từ khớp nhau, khả năng bảo vệ chi phí và thuế giá trị gia tăng đầu vào càng cao.
Bước 3: Lập biên bản điều chỉnh hoặc hủy hóa đơn đúng thủ tục
Khi đã xác định hóa đơn thuộc nhóm sai sót, kế toán tiến hành lập biên bản điều chỉnh theo đúng quy định về quản lý hóa đơn điện tử. Nội dung biên bản cần thể hiện rõ: thông tin hóa đơn gốc, nội dung sai sót, nội dung điều chỉnh, lý do điều chỉnh và cam kết của hai bên.
Một số lưu ý thực tiễn để xử lý hóa đơn rủi ro về thuế đúng chuẩn cho doanh nghiệp FDI:
- Đồng thuận bằng văn bản: Không tự ý hủy hóa đơn khi chưa có sự đồng thuận bằng văn bản của người bán; mọi thỏa thuận cần được lập thành biên bản có ký tên, đóng dấu (hoặc ký số).
- Trường hợp người bán bỏ trốn: Nếu người bán đã bỏ trốn hoặc không còn hoạt động, doanh nghiệp mua cần lập văn bản giải trình gửi cơ quan thuế, kèm toàn bộ hồ sơ chứng minh giao dịch thực đã chuẩn bị ở Bước 2.
- Đồng bộ thời điểm: Thời điểm điều chỉnh cần được ghi nhận đồng bộ giữa sổ kế toán và tờ khai thuế để tránh chênh lệch khi đối chiếu dữ liệu hóa đơn điện tử với tờ khai.
Bước 4: Kê khai bổ sung, điều chỉnh thuế giá trị gia tăng
Đây là bước mà nhiều doanh nghiệp băn khoăn nhất: hóa đơn rủi ro có được kê khai khấu trừ thuế GTGT hay không?
Câu trả lời phụ thuộc vào việc hóa đơn có đáp ứng điều kiện khấu trừ hay không, chứ không phụ thuộc vào việc hóa đơn đó có bị gắn cờ cảnh báo hay không. Nếu giao dịch là thật, hóa đơn hợp pháp về hình thức và có đủ chứng từ thanh toán không dùng tiền mặt, doanh nghiệp vẫn có cơ sở khấu trừ; ngược lại, nếu hóa đơn không hợp pháp, việc kê khai khấu trừ sẽ phải điều chỉnh giảm.
Quy trình thực hiện kê khai bổ sung để xử lý hóa đơn rủi ro về thuế:
- Xác định kỳ tính thuế: Kiểm tra kỳ phát sinh hóa đơn rủi ro đã quyết toán hay chưa.
- Kê khai bổ sung: Lập tờ khai thuế GTGT bổ sung (mẫu 01/GTGT) cho kỳ có sai sót, điều chỉnh tăng hoặc giảm chỉ tiêu thuế GTGT được khấu trừ tương ứng.
- Xử lý nghĩa vụ tài chính: Nếu việc điều chỉnh làm tăng số thuế phải nộp, doanh nghiệp cần nộp bổ sung tiền thuế và tiền chậm nộp; nếu làm giảm số thuế phải nộp, thực hiện điều chỉnh theo hướng dẫn của cơ quan thuế.
- Lưu giữ hồ sơ: Lưu giữ bản giải trình điều chỉnh cùng toàn bộ hồ sơ liên quan để xuất trình khi kiểm tra.
Bước 5: Làm việc với cơ quan thuế khi bị kiểm tra, thanh tra
Khi nhận được thông báo kiểm tra hoặc yêu cầu giải trình liên quan đến hóa đơn rủi ro, doanh nghiệp cần chủ động làm việc thay vì đối phó. Việc xử lý hóa đơn rủi ro về thuế lúc này đòi hỏi sự chuẩn bị kỹ lưỡng:
- Hồ sơ giải trình khoa học: Chuẩn bị một bộ hồ sơ giải trình hoàn chỉnh, có mục lục, đánh số thứ tự chứng từ và bản tóm tắt nội dung theo từng giao dịch bị hỏi.
- Đại diện làm việc chuẩn chỉnh: Cử người đại diện có thẩm quyền làm việc (kế toán trưởng hoặc người được ủy quyền bằng văn bản); với doanh nghiệp Nhật Bản, nên có thêm bản tóm tắt tiếng Nhật để trao đổi nội bộ với công ty mẹ.
- Ghi biên bản đầy đủ: Ghi biên bản làm việc, lưu lại toàn bộ ý kiến trao đổi và các yêu cầu bổ sung của cơ quan thuế để theo dõi tiến độ.
- Bảo lưu quan điểm hợp pháp: Trường hợp phát sinh ý kiến khác nhau về bản chất giao dịch, doanh nghiệp có quyền giải trình bằng văn bản và bổ sung chứng cứ; không nên im lặng hoặc trì hoãn phản hồi.
Kinh nghiệm thực tế cho thấy các doanh nghiệp có hệ thống dữ liệu hóa đơn điện tử được tổ chức bài bản, có khả năng truy xuất nhanh theo từng giao dịch, thường rút ngắn đáng kể thời gian làm việc với cơ quan thuế. Đây là lý do nhiều doanh nghiệp FDI lựa chọn đầu tư vào giải pháp quản lý hóa đơn đồng bộ ngay từ giai đoạn vận hành bình thường.
Bước 6: Phòng ngừa tái diễn – Bài toán chiến lược của doanh nghiệp Nhật Bản
Sau khi đã hoàn tất các bước sự vụ, doanh nghiệp cần chuyển sang quản trị rủi ro hệ thống. Một quy trình phòng ngừa bền vững bao gồm:
- Tra cứu đối tác trước khi ký kết: Thiết lập quy trình kiểm tra người bán trước khi ký hợp đồng (tra cứu tình trạng hoạt động, lịch sử tuân thủ thuế, và các cảnh báo về hóa đơn).
- Triệt tiêu thanh toán tiền mặt: Áp dụng nguyên tắc không thanh toán tiền mặt cho mọi giao dịch có giá trị lớn, đảm bảo dòng tiền luôn để lại dấu vết qua ngân hàng.
- Đối chiếu dữ liệu định kỳ: Đối chiếu định kỳ giữa dữ liệu hóa đơn điện tử đầu vào với sổ kế toán và tờ khai thuế để phát hiện sớm các chênh lệch.
- Đào tạo nhân sự: Đào tạo đội ngũ kế toán nhận diện các dấu hiệu rủi ro ngay từ khi tiếp nhận hóa đơn.
Những điểm cần lưu ý để tránh sai sót trong quá trình xử lý
Trong thực tế, nhiều doanh nghiệp đã đi đúng hướng nhưng vẫn gặp vướng mắc do một số chi tiết nhỏ. Khi triển khai xử lý hóa đơn rủi ro về thuế, bạn cần đặc biệt chú ý:
- Phân biệt điều chỉnh và thay thế: Cần phân biệt rõ giữa điều chỉnh hóa đơn và thay thế hóa đơn; hai nghiệp vụ này có thủ tục và cách kê khai hoàn toàn khác nhau.
- Thời hạn kê khai: Thời hạn kê khai bổ sung cần được tuân thủ chặt chẽ, tránh để phát sinh tiền chậm nộp không đáng có.
- Bằng chứng văn bản: Mọi trao đổi với người bán và cơ quan thuế nên được lưu bằng văn bản để có căn cứ khi cần đối chiếu.
- Yếu tố nước ngoài: Với các giao dịch có yếu tố nước ngoài, cần kiểm tra thêm nghĩa vụ thuế nhà thầu (FCT) và các quy định về chuyển giá nếu giao dịch với bên liên kết.
Xem thêm: Tax Health Check là gì? Giải pháp “bảo hiểm” toàn diện cho doanh nghiệp FDI trước rủi ro thuế năm 2026
Cuối cùng, điều quan trọng nhất là doanh nghiệp không nên xem đây là vấn đề của riêng bộ phận kế toán. Đây là bài toán quản trị doanh nghiệp, đòi hỏi sự phối hợp giữa kế toán, mua hàng, pháp chế và ban lãnh đạo. Khi các bộ phận cùng hiểu và cùng tuân thủ quy trình, việc xử lý hóa đơn rủi ro về thuế sẽ trở thành một phần bình thường trong vận hành, giúp doanh nghiệp FDI luôn giữ vững sự an toàn pháp lý tại Việt Nam.
