


Bạn vừa nhận được công văn thông báo đoàn thanh tra thuế sẽ làm việc tại trụ sở công ty vào đầu tháng sau. Tim bạn đập nhanh hơn một nhịp. Với hàng trăm hóa đơn, hàng nghìn bút toán và hàng chục nhân sự liên quan, câu hỏi lớn nhất không phải là tại sao lại là công ty mình mà là mình phải chuẩn bị gì để không bị động. Đây chính là nỗi lo chung của hầu hết các doanh nghiệp có vốn đầu tư nước ngoài, đặc biệt là các đơn vị Nhật Bản vốn nổi tiếng cẩn trọng trong tuân thủ nhưng lại thường gặp rào cản ngôn ngữ và khác biệt hệ thống kế toán khi làm việc với cơ quan thuế Việt Nam.
Bài viết này KMC tổng hợp toàn diện những điều lưu ý khi thanh tra thuế mà bất kỳ doanh nghiệp FDI nào cũng cần nằm lòng, từ bản chất pháp lý cho đến danh mục hồ sơ chi tiết.
Phân biệt kiểm tra thuế và thanh tra thuế
Trước khi bàn đến những điều lưu ý khi thanh tra thuế, cần làm rõ một nhầm lẫn phổ biến khiến nhiều doanh nghiệp FDI chuẩn bị sai hướng. Theo hoạt động thanh tra được quy định trong hệ thống pháp luật Việt Nam, kiểm tra thuế và thanh tra thuế là hai hoạt động hoàn toàn khác nhau về bản chất, thẩm quyền và quy trình.
Kiểm tra thuế thường được thực hiện định kỳ hằng năm tại trụ sở cơ quan thuế, tập trung vào việc rà soát tính đầy đủ của hồ sơ khai thuế. Trong khi đó, thanh tra thuế là hoạt động có tính chất chuyên sâu hơn, được tiến hành theo kế hoạch đã được phê duyệt, nhằm đánh giá tính chính xác, trung thực của toàn bộ hồ sơ, sổ sách kế toán và việc tuân thủ pháp luật thuế của doanh nghiệp. Căn cứ pháp lý quan trọng nhất là Điều 110 và Điều 113 Luật Quản lý thuế số 38/2019/QH14.
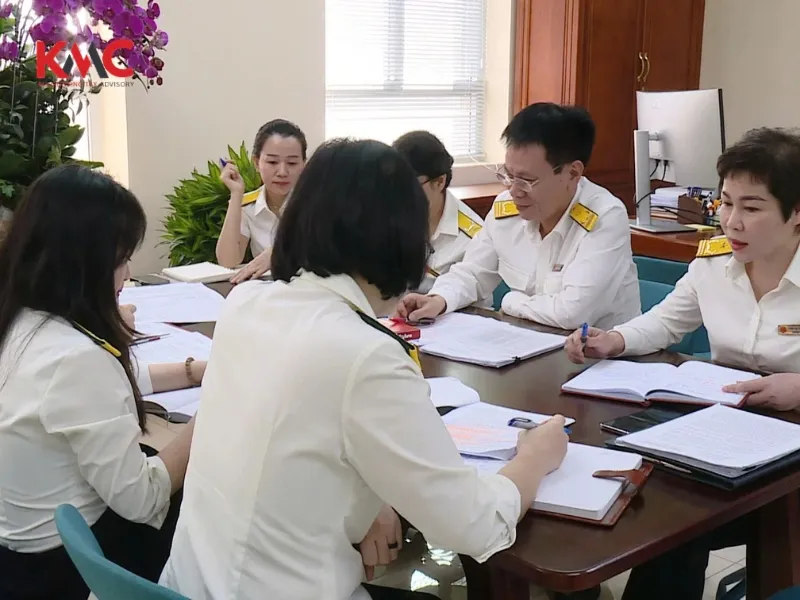
Điểm khác biệt mang tính quyết định: thanh tra thuế được thực hiện tại trụ sở doanh nghiệp, không phải tại cơ quan thuế. Điều này có nghĩa là đoàn thanh tra sẽ ngồi ngay trong văn phòng của bạn, làm việc trực tiếp với kế toán trưởng, giám đốc và các bộ phận liên quan. Với doanh nghiệp FDI Nhật Bản, đây là lúc rào cản ngôn ngữ và sự khác biệt giữa hệ thống kế toán Nhật – Việt trở thành điểm nóng cần được xử lý trước khi đoàn đến, chứ không phải trong lúc làm việc.
Thanh tra thuế không diễn ra đại trà. Cơ quan thuế lựa chọn đối tượng dựa trên phân tích rủi ro: doanh nghiệp có dấu hiệu chuyển giá, giao dịch liên kết phức tạp, hoàn thuế giá trị gia tăng nhiều lần, hoặc có biến động bất thường về doanh thu – chi phí. Hiểu được logic này giúp doanh nghiệp FDI chủ động đánh giá vị thế của mình thay vì hoang mang chờ đợi.
Những điều lưu ý khi thanh tra thuế về mặt pháp lý và quy trình
Khi đoàn thanh tra đến làm việc, nắm vững những điều lưu ý khi thanh tra thuế về mặt quy định pháp lý sẽ giúp doanh nghiệp bảo vệ quyền lợi chính đáng:
- Kiểm tra quyết định thanh tra: Đoàn thanh tra phải xuất trình quyết định thanh tra do thủ trưởng cơ quan thuế ký. Quyết định này ghi rõ phạm vi, thời kỳ thanh tra và thành phần đoàn. Nếu phạm vi vượt quá thời kỳ quy định (thông thường không quá 10 năm tính từ thời điểm thanh tra đối với hành vi chưa được xử lý), doanh nghiệp có quyền đề nghị làm rõ.
- Thời hạn thanh tra: Theo quy định, thời hạn một cuộc thanh tra thuế tại trụ sở doanh nghiệp không quá 30 ngày làm việc, có thể gia hạn trong trường hợp phức tạp nhưng không quá 60 ngày. Doanh nghiệp FDI cần lưu ý điều này để sắp xếp nhân sự đồng hành xuyên suốt, tránh tình trạng kế toán trưởng vắng mặt giữa chừng.
- Quyền giải trình và bảo lưu ý kiến: Khi có điểm chưa thống nhất, doanh nghiệp có quyền giải trình bằng văn bản, cung cấp chứng cứ bổ sung. Đối với doanh nghiệp Nhật Bản, việc chuẩn bị sẵn các bản giải trình song ngữ Nhật – Việt cho các khoản mục nhạy cảm như chi phí quảng cáo, chi phí tiếp khách, giao dịch với công ty mẹ, là bước đi khôn ngoan giúp giảm thiểu tranh cãi.
- Không tự ý nộp bổ sung khi chưa rõ: Một sai lầm phổ biến là doanh nghiệp vội vàng nộp thuế bổ sung ngay khi đoàn thanh tra nêu vấn đề, dẫn đến việc bị xác định là hành vi khai sai và chịu phạt. Hãy để quy trình diễn ra đúng trình tự, có biên bản làm việc rõ ràng từng bước.
Danh mục hồ sơ, chứng từ cần chuẩn bị trước khi đoàn đến
Đây là phần quan trọng nhất trong những điều lưu ý khi thanh tra thuế mà hầu hết các hướng dẫn hiện có đều trình bày chung chung. Với doanh nghiệp FDI, khối lượng hồ sơ thường lớn gấp nhiều lần doanh nghiệp trong nước, đòi hỏi sự chuẩn bị có hệ thống.
Nhóm hồ sơ pháp lý và đăng ký kinh doanh
- Giấy chứng nhận đăng ký đầu tư, giấy chứng nhận đăng ký doanh nghiệp, các lần điều chỉnh.
- Điều lệ công ty, danh sách thành viên, cổ đông, nghị quyết bổ nhiệm người đại diện pháp luật.
- Giấy phép con (nếu có): giấy phép nhập khẩu, giấy phép xả thải, giấy phép xây dựng.
- Hồ sơ đăng ký mã số thuế, đăng ký tài khoản ngân hàng, đăng ký sử dụng hóa đơn điện tử.
Nhóm hồ sơ kế toán – chứng từ gốc
- Sổ nhật ký chung, sổ cái tài khoản, sổ chi tiết các tài khoản 111, 112, 131, 331, 511, 632, 642, 635, 811, 711.
- Bảng cân đối số phát sinh, báo cáo tài chính các năm trong phạm vi thanh tra, kèm thuyết minh báo cáo tài chính.
- Hóa đơn đầu vào, đầu ra: sắp xếp theo tháng, theo nhà cung cấp, đối chiếu với bảng kê khai thuế giá trị gia tăng.
- Chứng từ thanh toán: ủy nhiệm chi, sổ phụ ngân hàng, phiếu thu, phiếu chi. Đặc biệt lưu ý các giao dịch trên 20 triệu đồng phải có chứng từ thanh toán không dùng tiền mặt để được khấu trừ thuế giá trị gia tăng và tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
- Bảng chấm công, hợp đồng lao động, bảng lương, quyết định tăng lương, chứng từ nộp bảo hiểm xã hội, thuế thu nhập cá nhân.
- Biên bản kiểm kê tài sản cố định, bảng tính và phân bổ khấu hao, hồ sơ quyết toán công trình đầu tư xây dựng cơ bản.
Nhóm hồ sơ thuế chuyên biệt
- Tờ khai thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, thuế nhà thầu theo từng kỳ.
- Hồ sơ hoàn thuế giá trị gia tăng (nếu có), kèm bảng kê chi tiết.
- Hồ sơ giao dịch liên kết: Nghị định 132/2020/NĐ-CP yêu cầu doanh nghiệp có giao dịch liên kết phải lập hồ sơ xác định giá thị trường, gồm các phụ lục 01, 02, 03, 04. Đây là điểm nóng với doanh nghiệp FDI Nhật Bản có công ty mẹ tại Nhật.
- Hồ sơ ưu đãi thuế: giấy chứng nhận ưu đãi đầu tư, hồ sơ xác định điều kiện ưu đãi (địa bàn, lĩnh vực, quy mô vốn).
- Hồ sơ chuyển lỗ, chuyển lãi, bù trừ lỗ giữa các năm.
Nhóm hồ sơ đặc thù cho doanh nghiệp FDI Nhật Bản
- Hợp đồng với công ty mẹ: hợp đồng mua bán, hợp đồng chuyển giao công nghệ, hợp đồng hỗ trợ kỹ thuật, hợp đồng vay vốn, thỏa thuận phân bổ chi phí.
- Bản giải trình song ngữ cho các khoản chi phí đặc thù như chi phí điều hành công ty mẹ phân bổ, lương chuyên gia nước ngoài, chi phí đào tạo nhân viên tại Nhật.
- Hồ sơ hoàn thuế thu nhập cá nhân cho chuyên gia nước ngoài, thỏa thuận tránh đánh thuế hai lần giữa Việt Nam và Nhật Bản.
Việc chuẩn bị đầy đủ các nhóm tài liệu này chính là tâm điểm của những điều lưu ý khi thanh tra thuế dành riêng cho khối doanh nghiệp có vốn đầu tư nước ngoài.
Cách sắp xếp hồ sơ khoa học và những sai lầm cần tránh
Chuẩn bị đủ hồ sơ mới chỉ là một nửa. Nửa còn lại là cách trình bày. Với đoàn thanh tra làm việc tại trụ sở trong nhiều ngày, sự chuyên nghiệp trong khâu tổ chức sẽ tạo ấn tượng tích cực và rút ngắn thời gian làm việc.
Đánh số và lập bảng mục lục tổng. Mỗi tập hồ sơ nên có bìa ghi rõ tên nhóm, năm tài chính, người phụ trách. Bảng mục lục tổng đặt tại phòng làm việc của đoàn, liệt kê toàn bộ tập hồ sơ kèm vị trí lưu trữ.
Sắp xếp theo trình tự thời gian và theo tài khoản kế toán. Đoàn thanh tra thường làm việc theo từng khoản mục, ví dụ kiểm tra tài khoản 632 trước, sau đó đến 511. Nếu hồ sơ được sắp xếp đúng theo logic này, thời gian tra cứu giảm đáng kể.
Chuẩn bị phòng làm việc riêng và nhân sự đầu mối. Bố trí một phòng họp riêng cho đoàn thanh tra, có bàn dài, ổ cắm điện, máy in, nước uống. Phân công một kế toán tổng hợp làm đầu mối thường trực, một kế toán viên phụ trách tra cứu hồ sơ, và một người phiên dịch nếu đoàn không thông thạo tiếng Nhật.
Ghi biên bản làm việc hằng ngày. Cuối mỗi buổi làm việc, đề nghị đoàn thanh tra và đại diện doanh nghiệp cùng ký biên bản ghi nhận nội dung đã trao đổi. Đây là cơ sở quan trọng để đối chiếu về sau.
Những sai lầm cần tránh trong quá trình thanh tra thuế
Bên cạnh việc chuẩn bị đúng, doanh nghiệp cần tránh một số sai lầm thường gặp.
- Thứ nhất, không cung cấp hồ sơ ngoài phạm vi yêu cầu – điều này có thể mở rộng nội dung thanh tra ngoài dự kiến.
- Thứ hai, không tự ý sửa chữa, bổ sung sổ sách trong thời gian đoàn đang làm việc, vì hành vi này có thể bị xem là che giấu thông tin.
- Thứ ba, không tranh cãi gay gắt với đoàn thanh tra mà nên ghi nhận ý kiến và giải trình bằng văn bản sau.
- Thứ tư, không để kế toán trưởng hoặc người đại diện pháp luật vắng mặt trong các buổi làm việc quan trọng.
Xem thêm: Doanh Nghiệp FDI Thanh Tra Thuế Cần Chuẩn Bị Những Gì? Checklist Chi Tiết Từ A-Z
Những điều lưu ý khi thanh tra thuế không chỉ nằm ở việc chuẩn bị hồ sơ, mà còn ở thái độ, cách ứng xử và sự phối hợp chuyên nghiệp trong suốt quá trình. Một doanh nghiệp FDI chuẩn bị kỹ lưỡng, có hệ thống và có đơn vị tư vấn đồng hành sẽ biến cuộc thanh tra từ một sự kiện căng thẳng thành một buổi làm việc hiệu quả, minh bạch và đúng pháp luật.
