


Đối với các chủ doanh nghiệp và nhà quản lý tài chính tại Việt Nam, việc tối ưu hóa bộ máy kế toán luôn là bài toán chiến lược hàng đầu. Doanh nghiệp vừa cần tuân thủ chặt chẽ các quy định pháp luật sở tại, vừa phải đảm bảo tính minh bạch để phục vụ quản trị nội bộ, kêu gọi vốn và tiếp cận tín dụng.
Trong bối cảnh đó, làm thế nào để xây dựng một lộ trình chuẩn hóa kế toán một sổ hiệu quả, tinh gọn và đúng luật là điều mà rất nhiều nhà quản trị quan tâm. Bài viết này KMC sẽ cung cấp hướng dẫn chi tiết từ A-Z, giúp doanh nghiệp kiểm soát dòng tiền, xóa bỏ rủi ro thuế và an tâm phát triển kinh doanh bền vững.
Bản chất của kế toán một sổ đối với doanh nghiệp Việt Nam
Trước khi bắt tay vào thực hiện lộ trình chuẩn hóa kế toán một sổ, chúng ta cần hiểu rõ bản chất của phương pháp này. Khác với phương pháp kế toán kép truyền thống ghi đồng thời Nợ – Có trên hệ thống tài khoản phức tạp, kế toán một sổ (chế độ kế toán đơn giản) là hình thức ghi chép trực tiếp các nghiệp vụ kinh tế phát sinh vào một hệ thống sổ sách duy nhất. Phương thức này phản ánh trực quan dòng tiền thu – chi, doanh thu và chi phí thực tế mà không đòi hỏi hệ thống tài khoản đa tầng.
Đối với các hộ kinh doanh chuyển đổi lên doanh nghiệp, các doanh nghiệp siêu nhỏ hoặc đơn vị thương mại dịch vụ quy mô nhỏ, áp dụng hình thức này giúp cắt giảm đáng kể chi phí nhân sự và vận hành. Tuy nhiên, kế toán một sổ đòi hỏi tính kỷ luật cao trong lưu trữ chứng từ để tránh sai lệch số liệu. Do đó, việc định vị đúng quy mô hoạt động chính là bước đầu tiên trong lộ trình chuẩn hóa kế toán một sổ của bạn.
Vì sao doanh nghiệp cần chuẩn hóa hệ thống kế toán?
Việc chuẩn hóa không đơn thuần là ghi chép số liệu cho đầy đủ. Một lộ trình chuẩn hóa kế toán một sổ bài bản mang lại những giá trị quản trị vượt trội cho doanh nghiệp trong nước:
- Đảm bảo tính tuân thủ pháp luật: Giúp doanh nghiệp tuân thủ đúng các quy định của Bộ Tài chính và Luật Quản lý thuế, triệt tiêu nguy cơ bị xử phạt vi phạm hành chính hoặc truy thu thuế do sai lệch số liệu.
- Thống nhất dữ liệu quản trị và thuế: Xóa bỏ tình trạng phân mảnh sổ sách nội bộ và sổ sách thuế, tạo ra một nguồn dữ liệu trung thực duy nhất cho ban giám đốc và các cổ đông.
- Kiểm soát dòng tiền chính xác: Giúp chủ doanh nghiệp nắm bắt bức tranh tài chính tổng thể theo thời gian thực để đưa ra các quyết định điều hành, mở rộng quy mô kịp thời.
Nếu không có một lộ trình chuẩn hóa kế toán một sổ rõ ràng, các con số thu chi sẽ bị phân tán, gây khó khăn cho công tác kiểm soát nội bộ và dễ dẫn đến sai sót khi cơ quan thuế thanh tra, kiểm tra.
Quy trình 5 bước thực hiện lộ trình chuẩn hóa kế toán một sổ
Để áp dụng phương pháp kế toán đơn giản một cách bài bản, doanh nghiệp cần triển khai qua 5 bước nghiêm ngặt sau:
Bước 1: Xác định đối tượng và phạm vi áp dụng
Bước khởi đầu của lộ trình chuẩn hóa kế toán một sổ là xác định rõ doanh nghiệp có thuộc nhóm đối tượng được phép áp dụng chế độ kế toán đơn giản hay không. Theo quy định hiện hành, phương pháp này áp dụng cho hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp siêu nhỏ có doanh thu cũng như số lượng lao động dưới ngưỡng luật định. Doanh nghiệp cần rà soát kỹ quy mô đăng ký kinh doanh và doanh thu thực tế để đảm bảo tính hợp pháp, tránh áp dụng sai chế độ kế toán.
Bước 2: Xây dựng danh mục sổ sách và biểu mẫu chuẩn mực
Sau khi xác định đủ điều kiện, bước tiếp theo trong lộ trình chuẩn hóa kế toán một sổ là chuẩn bị hệ thống sổ sách theo quy định của Bộ Tài chính. Danh mục sổ cốt lõi bao gồm:
- Sổ quỹ tiền mặt và Sổ tiền gửi ngân hàng.
- Sổ theo dõi mua hàng và Sổ theo dõi bán hàng.
- Sổ chi tiết tiền lương và các khoản trích theo lương.
- Sổ chi tiết các khoản chi phí hoạt động sản xuất kinh doanh.
Hệ thống biểu mẫu này cần được thiết kế đồng bộ, rõ ràng, giúp kế toán viên dễ dàng thao tác và lưu trữ.
Bước 3: Quy trình ghi chép và luân chuyển chứng từ gốc
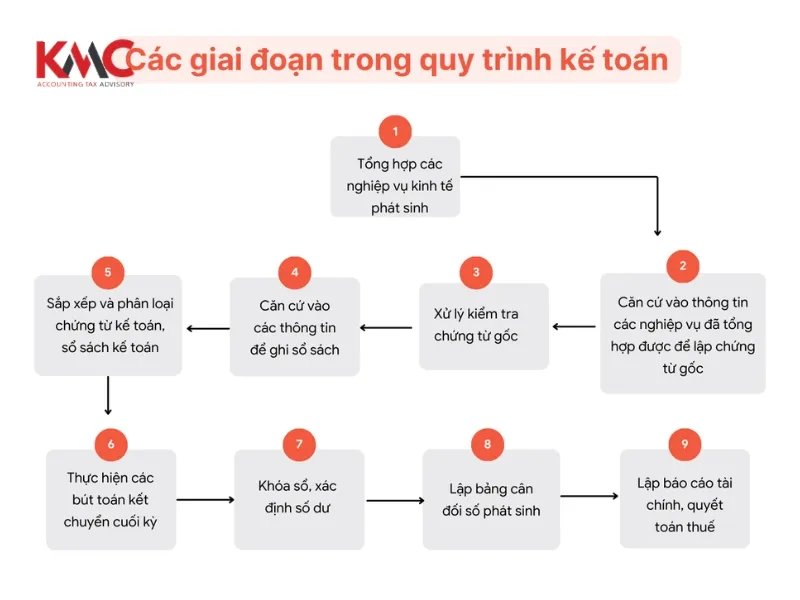
Đây là trái tim của lộ trình chuẩn hóa kế toán một sổ. Mọi nghiệp vụ kinh tế phát sinh đều phải bắt đầu từ chứng từ gốc hợp pháp (hóa đơn điện tử có mã, ủy nhiệm chi, phiếu thu, phiếu chi) trước khi được ghi nhận vào sổ sách. Quy trình luân chuyển chứng từ phải tuân theo nguyên tắc khép kín, được ghi nhận liên tục theo trình tự thời gian và không để dồn ứ chứng từ đến cuối kỳ báo cáo.
Bước 4: Kiểm tra, đối soát và xử lý sai lệch
Trong lộ trình chuẩn hóa kế toán một sổ, công tác đối soát dữ liệu phải được tiến hành định kỳ hàng tuần hoặc hàng tháng. Người quản lý cần đối chiếu số dư sổ sách với sao kê tài khoản ngân hàng và kiểm kê quỹ tiền mặt thực tế. Khi phát hiện sai lệch, kế toán phải lập biên bản điều chỉnh rõ ràng, xác định rõ nguyên nhân từ khâu nào và tiến hành điều chỉnh ngay để bảo đảm số liệu luôn chuẩn xác.
Bước 5: Ứng dụng công nghệ thông tin hỗ trợ
Một lộ trình chuẩn hóa kế toán một sổ hiện đại không thể tách rời việc số hóa dữ liệu. Doanh nghiệp nên áp dụng các phần mềm kế toán tinh gọn hoặc công cụ lập bảng tính tự động nhằm giảm thiểu sai sót do nhập liệu thủ công. Các phần mềm này cần tương thích với hệ thống hóa đơn điện tử của Tổng cục Thuế và hỗ trợ xuất báo cáo theo biểu mẫu quy định mới nhất.
Bảng so sánh giữa kế toán một sổ và kế toán kép
Dưới đây là bảng so sánh giúp doanh nghiệp định vị chính xác trước khi bắt tay triển khai lộ trình chuẩn hóa kế toán một sổ:
| Tiêu chí | Kế toán một sổ (Đơn giản) | Kế toán kép (Đầy đủ) |
| Đối tượng áp dụng | Doanh nghiệp siêu nhỏ, hộ kinh doanh chuyển đổi, đơn vị dịch vụ quy mô nhỏ. | Doanh nghiệp vừa và lớn, công ty sản xuất, công ty đại chúng. |
| Quy tắc ghi chép | Ghi nhận một lần vào sổ theo dõi dòng tiền và doanh thu – chi phí trực tiếp. | Ghi đồng thời Nợ – Có trên hệ thống tài khoản đối ứng phức tạp. |
| Mức độ phức tạp | Tinh gọn, dễ theo dõi, không đòi hỏi bộ máy kế toán cồng kềnh. | Chuyên sâu, yêu cầu đội ngũ kế toán có chứng chỉ hành nghề và phần mềm chuyên dụng. |
| Mục đích sử dụng | Quản lý dòng tiền thực tế, đáp ứng nghĩa vụ thuế tinh gọn. | Lập báo cáo tài chính toàn diện, phục vụ kiểm toán, vay vốn ngân hàng và gọi vốn đầu tư. |
Những lưu ý chiến lược khi áp dụng cho doanh nghiệp Việt Nam
Trong quá trình thực hiện lộ trình chuẩn hóa kế toán một sổ, các chủ doanh nghiệp cần đặc biệt lưu ý đến tính hợp lệ của hóa đơn điện tử. Mọi giao dịch mua bán hàng hóa, dịch vụ từ 20 triệu đồng trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt qua tài khoản ngân hàng đứng tên doanh nghiệp để bảo đảm chi phí được trừ hợp lệ khi tính thuế.
Bên cạnh đó, nếu doanh nghiệp có định hướng mở rộng quy mô, thành lập thêm chi nhánh nhà xưởng hoặc tiếp cận nguồn vốn tín dụng trung và dài hạn từ các ngân hàng thương mại, chế độ kế toán kép sẽ là yêu cầu bắt buộc. Doanh nghiệp cần chủ động đánh giá mục tiêu tăng trưởng để chuẩn bị phương án nâng cấp hệ thống khi vượt ngưỡng quy mô siêu nhỏ.
KMC tự hào cung cấp dịch vụ tư vấn và thiết kế lộ trình chuẩn hóa kế toán một sổ chuyên sâu, giúp các doanh nghiệp Việt Nam chuẩn hóa sổ sách, tối ưu chi phí vận hành và vững vàng về mặt pháp lý thuế.
Xem thêm: Quy Trình Thực Hiện Legal Due Diligence Cho Nhà Đầu Tư Nhật Bản 2026
Việc xây dựng một lộ trình chuẩn hóa kế toán một sổ bài bản không chỉ là việc hoàn thành nghĩa vụ với cơ quan quản lý, mà còn là giải pháp quản trị thông minh giúp doanh nghiệp tinh gọn bộ máy và kiểm soát chặt chẽ dòng tiền. Hãy liên hệ với đội ngũ chuyên gia của KMC ngay hôm nay để được tư vấn lộ trình phù hợp nhất cho doanh nghiệp của bạn.
