


Nếu như trước đây rất nhiều doanh nghiệp lựa chọn sử dụng song song hai sổ kế toán thì trong những năm gần đây xu hướng chuẩn hóa sổ sách kế toán về một hệ thống mới là ưu tiên hàng đầu. Vậy lý do tại sao doanh nghiệp ra quyết định gộp sổ kế toán? Vì sao nên dùng một sổ?
Trong bài viết này, KMC sẽ giải đáp chi tiết câu hỏi này và giúp bạn hiểu rõ được vai trò, tầm quan trọng của việc đưa các số liệu kế toán về một sổ duy nhất.
So sánh giữa hệ thống kế toán một sổ và hai sổ
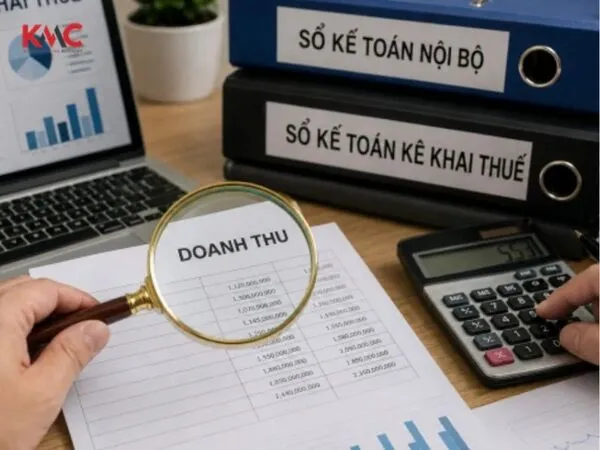
- Kế toán một sổ là việc doanh nghiệp quản lý, ghi chép toàn bộ dữ liệu tài chính và kinh doanh trên một hệ thống sổ duy nhất vừa làm báo cáo thuế vừa quản trị nội bộ.
- Kế toán hai sổ là hành vi lập song song hai hệ thống sổ sách khác nhau (một để báo cáo thuế, một để theo dõi thực tế nội bộ). Hành vi này không bị cấm tuy nhiên nó sẽ bị cấm và được coi là vi phạm pháp luật nếu doanh nghiệp sử dụng hai sổ sách kế toán với số liệu khác nhau nhằm mục đích che giấu doanh thu, trốn thuế.
Trong bài viết này chúng ta sẽ nói về mặt trái của hệ thống kế toán hai sổ (sử dụng hai hệ thống sổ kế toán để che giấu doanh thu thực tế, thổi phồng hoặc gian lận chi phí để trốn thuế).
Dưới đây KMC sẽ giúp bạn so sánh nhanh đặc điểm của hệ thống kế toán một sổ và hai sổ:
|
Đặc điểm |
Hệ thống một sổ |
Hệ thống hai sổ |
| Bản chất | Đồng nhất số liệu thực tế và khai thuế. (Doanh nghiệp vẫn có thể lập bảng phân tích chi tiết nội bộ nhưng phải dựa trên nguồn gốc hệ thống dữ liệu thống nhất) | Tách biệt số liệu nội bộ và số liệu báo cáo thuế. Sử dụng sổ nội bộ dùng để ghi nhận doanh thu và lãi thực tế để chủ doanh nghiệp nắm tình hình. |
| Mục đích |
|
Che giấu doanh thu thực, giảm thuế phải nộp |
| Tính pháp lý | Hợp pháp, đúng theo Luật Kế toán | Vi phạm nghiêm trọng pháp luật (bị cấm) |
| Rủi ro | Không có rủi ro pháp lý về lệch số liệu | Nguy cơ phạt hành chính, ấn định thuế hoặc truy cứu trách nhiệm hình sự tội trốn thuế. |
Hiện nay tư duy 2 sổ thường chỉ còn tồn tại ở doanh nghiệp nhỏ, rất nhỏ và nó cũng là lý do khiến doanh nghiệp khó mà phát triển lớn mạnh được.
Đối với doanh nghiệp mà mục tiêu là xây dựng giá trị thương hiệu và phát triển lâu bền thì sự minh bạch về tài chính là một trong những điều kiện tiên quyết. Thêm vào đó một lịch sử tài chính minh bạch, tuân thủ pháp luật còn là thước đo để các đối tác, khách hàng, nhà đầu tư… ra quyết định mua, sử dụng sản phẩm dịch vụ, đầu tư vào doanh nghiệp của bạn.
Đây cũng chính là lý do mà các doanh nghiệp ngày càng đầu tư vào việc hoàn tất nghĩa vụ thuế một cách minh bạch và đảm bảo tính tuân thủ ngay từ đầu. Mà bước đầu tiên ở thời điểm hiện tại chính là gộp sổ kế toán, chuẩn hóa hệ thống kế toán.
Vì sao nên dùng một sổ? Giải mã những nguyên nhân chính
Đảm bảo tuân thủ pháp luật
Căn cứ theo quy định tại khoản 1 Điều 122 Thông tư 200/2014/TT-BTC có quy định về sổ kế toán cụ thể như sau:
- Sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh theo nội dung kinh tế và theo trình tự thời gian có liên quan đến doanh nghiệp. Mỗi doanh nghiệp chỉ có một hệ thống sổ kế toán cho một kỳ kế toán. Doanh nghiệp phải thực hiện các quy định về sổ kế toán trong Luật Kế toán, Nghị định số 129/2004/NĐ-CP ngày 31/5/2005 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Kế toán trong lĩnh vực kinh doanh, các văn bản hướng dẫn thi hành Luật Kế toán và các văn bản hướng dẫn sửa đổi, bổ sung Luật kế toán.
Như vậy, theo quy định nêu trên, doanh nghiệp sử dụng sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh theo nội dung kinh tế và theo trình tự thời gian có liên quan đến doanh nghiệp. Mỗi doanh nghiệp chỉ có một hệ thống sổ kế toán cho một kỳ kế toán.
Tránh rủi ro pháp lý và hình sự
Như chúng tôi đã nêu ở trên pháp luật có quy định rõ ràng việc việc sử dụng một hệ thống sổ sách kế toán chuẩn hóa duy nhất.
Việc dùng một sổ kế toán sẽ đảm bảo sự tuân thủ Luật Kế toán của doanh nghiệp. Tránh những rủi ro về pháp lý nguy cơ bị phạt tiền lớn do sai phạm thậm chí là truy cứu trách nhiệm hình sự về tội trốn thuế.
Phản ánh đúng sức khỏe tài chính
Sử dụng hai hay nhiều hệ thống sổ sách kế toán có thể tạo nên sai sót, khác biệt về dữ liệu. Điều này khiến cho nhà quản lý không nắm đúng, chính xác tình trạng sức khỏe tài chính doanh nghiệp để đưa ra chiến lược sản xuất, kinh doanh đúng đắn.
Một sổ kế toán với các dữ liệu thật, lợi nhuận và doanh thu ghi nhận chính xác giúp đánh giá đúng năng lực hoạt động. Đồng thời dễ dàng huy động vốn khi ngân hàng, quỹ đầu tư luôn đặt sự tin tưởng lớn vào những báo cáo tài chính minh bạch.
Quản trị và tối ưu vận hành
Việc đưa tất cả các dữ liệu đầu vào, đầu ra vào một sổ duy nhất còn tối ưu được khâu quản trị và vận hành doanh nghiệp. Hỗ trợ nhà quản trị kiểm soát dòng tiền hiệu quả không bị thất thoát hay sai lệch số liệu ngầm. Giảm được chi phí ẩn của việc sửa số liệu và che đậy rủi ro sai phạm của hai sổ kế toán.
Đảm bảo uy tín thương hiệu phù hợp cho định hướng phát triển lâu dài
Một lịch sử tài chính minh bạch là yếu tố quan trọng để nhà đầu tư, đối tác, hay bên ngân hàng… đánh giá uy tín của thương hiệu và ra quyết định đầu tư. Ngược lại một lịch sử tài chính với nhiều vấn đề, nhiều sai phạm khiến doanh nghiệp mất đi uy tín, mất đi khả năng cạnh tranh và tạo nên đánh giá xấu từ khách hàng, nhà đầu tư.
Xem thêm: Trọn bộ những rủi ro khi doanh nghiệp có hai sổ?
Hành vi sử dụng hai hệ thống sổ sách kế toán để trốn thuế bị xử phạt ra sao?
Chế tài xử phạt cho hành vi sử dụng hai sổ kế toán nhằm mục đích che giấu doanh thu, trốn thuế chính là yếu tố quan trọng hàng đầu để giải đáp cho câu hỏi vì sao nên dùng một sổ.
Cơ quan nhà nước đã có những quy định rõ ràng về những chế tài được áp dụng đối với hành vi vi phạm quy định kế toán theo từng mức độ như sau:
Mức xử phạt hành chính với hành vi trốn thuế
Căn cứ theo quy định tại Điều 17 Nghị định 125/2020/NĐ-CP về hành xử phạt vi phạm hành chính đối với hành vi trốn thuế như sau:
Xử phạt hành vi trốn thuế
- Phạt tiền 1 lần số thuế trốn đối với người nộp thuế có từ một tình tiết giảm nhẹ trở lên khi thực hiện một trong các hành vi vi phạm sau đây:
a) Không nộp hồ sơ đăng ký thuế; không nộp hồ sơ khai thuế hoặc nộp hồ sơ khai thuế sau 90 ngày, kể từ ngày hết thời hạn nộp hồ sơ khai thuế hoặc kể từ ngày hết thời hạn gia hạn nộp hồ sơ khai thuế, trừ trường hợp quy định tại điểm b, c khoản 4 và khoản 5 Điều 13 Nghị định này;
b) Không ghi chép trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp, không khai, khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn, được miễn, giảm thuế, trừ hành vi quy định tại Điều 16 Nghị định này;
c) Không lập hóa đơn khi bán hàng hóa, dịch vụ, trừ trường hợp người nộp thuế đã khai thuế đối với giá trị hàng hóa, dịch vụ đã bán, đã cung ứng vào kỳ tính thuế tương ứng; lập hóa đơn bán hàng hóa, dịch vụ sai về số lượng, giá trị hàng hóa, dịch vụ để khai thuế thấp hơn thực tế và bị phát hiện sau thời hạn nộp hồ sơ khai thuế;
d) Sử dụng hóa đơn không hợp pháp; sử dụng không hợp pháp hóa đơn để khai thuế làm giảm số thuế phải nộp hoặc tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm;
đ) Sử dụng chứng từ không hợp pháp; sử dụng không hợp pháp chứng từ; sử dụng chứng từ, tài liệu không phản ánh đúng bản chất giao dịch hoặc giá trị giao dịch thực tế để xác định sai số tiền thuế phải nộp, số tiền thuế được miễn, giảm, số tiền thuế được hoàn; lập thủ tục, hồ sơ hủy vật tư, hàng hóa không đúng thực tế làm giảm số thuế phải nộp hoặc làm tăng số thuế được hoàn, được miễn, giảm;
e) Sử dụng hàng hóa thuộc đối tượng không chịu thuế, miễn thuế, xét miễn thuế không đúng mục đích quy định mà không khai báo việc chuyển đổi mục đích sử dụng, khai thuế với cơ quan thuế;
g) Người nộp thuế có hoạt động kinh doanh trong thời gian xin ngừng, tạm ngừng hoạt động kinh doanh nhưng không thông báo với cơ quan thuế, trừ trường hợp quy định tại điểm b khoản 4 Điều 10 Nghị định này.
2. Phạt tiền 1,5 lần số tiền thuế trốn đối với người nộp thuế thực hiện một trong các hành vi quy định tại khoản 1 Điều này mà không có tình tiết tăng nặng, giảm nhẹ.
3. Phạt tiền 2 lần số thuế trốn đối với người nộp thuế thực hiện một trong các hành vi quy định tại khoản 1 Điều này mà có một tình tiết tăng nặng.
4. Phạt tiền 2,5 lần số tiền thuế trốn đối với người nộp thuế thực hiện một trong các hành vi quy định tại khoản 1 Điều này có hai tình tiết tăng nặng.
5. Phạt tiền 3 lần số tiền thuế trốn đối với người nộp thuế thực hiện một trong các hành vi quy định tại khoản 1 Điều này có từ ba tình tiết tăng nặng trở lên.
Bên cạnh đó, tại khoản 6 Điều 17 Nghị định 125/2020/NĐ-CP thì ngoài các mức xử phạt vi phạm hành chính nêu theo từng hành vi nêu trên thì còn phải thực hiện các biện pháp khắc phục hậu quả cụ thể:
(1) Buộc nộp đủ số tiền thuế trốn vào ngân sách nhà nước;
(2) Hành vi trốn thuế theo quy định tại các khoản 1, khoản 2, khoản 3, khoản 4, khoản 5 Điều 17 Nghị định 125/2020/NĐ-CP đã quá thời hiệu xử phạt thì người nộp thuế không bị xử phạt về hành vi trốn thuế nhưng người nộp thuế phải nộp đủ số tiền thuế trốn, tiền chậm nộp tính trên số tiền thuế trốn vào ngân sách nhà nước theo thời hạn quy định tại khoản 6 Điều 8 Nghị định 125/2020/NĐ-CP;
(3) Buộc điều chỉnh lại số lỗ, số thuế giá trị gia tăng đầu vào được khấu trừ trên hồ sơ thuế.
Ngoài ra, các hành vi vi phạm quy định tại điểm b, đ, e khoản 1 Điều 17 Nghị định 125/2020/NĐ-CP bị phát hiện sau thời hạn nộp hồ sơ khai thuế nhưng không làm giảm số tiền thuế phải nộp hoặc chưa được hoàn thuế, không làm tăng số tiền thuế được miễn, giảm thì bị xử phạt vi phạm hành chính theo quy định tại khoản 3 Điều 12 Nghị định 125/2020/NĐ-CP.
Truy cứu trách nhiệm hình sự với hành vi lập 2 hệ thống sổ kế toán gây hậu quả nghiêm trọng
Không chỉ đơn giản là phạt hành chính, nộp phạt bằng tiền doanh nghiệp, cá nhân còn có nguy cơ đối mặt với án phạt hình sự với hành vi sử dụng 2 sổ sách kế toán để trốn thuế gây ra hậu quả nghiêm trọng.
Tại Điều 221 Bộ luật Hình sự 2015 bị thay thế một số điều bởi điểm đ khoản 3 Điều 2 Luật sửa đổi Bộ luật Hình sự 2017 và được bổ sung bởi điểm k khoản 1 Điều 2 Luật sửa đổi Bộ luật Hình sự 2017 có quy định như sau:
Tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng
- Người nào lợi dụng chức vụ, quyền hạn thực hiện một trong những hành vi sau đây, gây thiệt hại từ 100.000.000 đồng đến dưới 300.000.000 đồng hoặc dưới 100.000.000 đồng nhưng đã bị xử lý kỷ luật hoặc xử phạt vi phạm hành chính về hành vi này mà còn vi phạm, thì bị phạt cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 01 năm đến 05 năm:
a) Giả mạo, khai man, thỏa thuận hoặc ép buộc người khác giả mạo, khai man, tẩy xóa tài liệu kế toán;
b) Dụ dỗ, thỏa thuận hoặc ép buộc người khác cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật;
c) Để ngoài sổ kế toán tài sản của đơn vị kế toán hoặc tài sản liên quan đến đơn vị kế toán;
d) Hủy bỏ hoặc cố ý làm hư hỏng tài liệu kế toán trước thời hạn lưu trữ theo quy định của Luật kế toán 2015;
đ) Lập hai hệ thống sổ kế toán tài chính trở lên nhằm bỏ ngoài sổ kế toán tài sản, nguồn vốn, kinh phí của đơn vị kế toán.
- Phạm tội thuộc một trong những trường hợp sau đây, thì bị phạt tù từ 03 năm đến 12 năm:
a) Vì vụ lợi;
b) Có tổ chức;
c) Dùng thủ đoạn tinh vi, xảo quyệt;
d) Gây thiệt hại từ 300.000.000 đồng đến dưới 1.000.000.000 đồng.
3. Phạm tội gây thiệt hại 1.000.000.000 đồng trở lên, thì bị phạt tù từ 10 năm đến 20 năm.
4. Người phạm tội còn có thể bị cấm đảm nhiệm chức vụ hoặc làm công việc nhất định từ 01 năm đến 05 năm hoặc tịch thu một phần hoặc toàn bộ tài sản.
Trên đây KMC đã giải đáp toàn diện lý do vì sao nên dùng một sổ kế toán. Doanh nghiệp bạn đã và đang sử dụng một hệ thống sổ sách kế toán duy nhất hay chưa?
Nếu chưa, nếu như bạn đang tìm một đơn vị chuyên nghiệp để tư vấn, hỗ trợ mình chuẩn hóa hệ thống sổ sách kế toán về một sổ. Hãy liên hệ ngay KMC – đơn vị chuyên tư vấn, cung cấp giải pháp kế toán – thuế chuyên sâu cho doanh nghiệp, đặc biệt là doanh nghiệp FDI.
Với hơn 15 năm kinh nghiệm hoạt động, đội ngũ chuyên gia từ KMC sẽ cung cấp đến doanh nghiệp giải pháp chuẩn hóa hệ thống kế toán chuyên nghiệp, chuẩn xác, đảm bảo tuân thủ và bảo mật tối ưu.
Nhận tư vấn ngay từ chuyên gia bạn hãy liên hệ tới hotline: +84814894789.
Xem thêm: Quy trình, thủ tục gộp hai sổ thành một sổ!
