


Mỗi năm, hàng nghìn doanh nghiệp có vốn đầu tư nước ngoài tại Việt Nam, đặc biệt là các doanh nghiệp Nhật Bản bước vào kỳ quyết toán thuế với cùng một nỗi lo: liệu hồ sơ của mình có nằm trong danh sách bị thanh tra, kiểm tra đột xuất hay không? Điều ít ai nhận ra là cơ quan thuế không lựa chọn doanh nghiệp một cách ngẫu nhiên. Toàn bộ quyết định rà soát, thanh tra hay kiểm tra tại trụ sở người nộp thuế đều dựa trên một hệ thống tiêu chí đánh giá rủi ro về thuế của cơ quan thuế được quy định chặt chẽ trong văn bản pháp luật hiện hành.
Vậy những tiêu chí này bao gồm những gì? Dưới đây chuyên gia từ KCM đã tổng hợp đầy đủ các tiêu chí theo Phụ lục 3 Thông tư 31/2021/TT-BTC, giải thích từng nhóm chỉ tiêu và hướng dẫn cách doanh nghiệp FDI tự đánh giá mức độ rủi ro của mình.
Rủi ro về thuế là gì và vì sao cơ quan thuế phải đánh giá?
Theo Khoản 1 Điều 3 Thông tư 204/2015/TT-BTC, rủi ro về thuế được hiểu là khả năng xảy ra vi phạm pháp luật về thuế dẫn đến việc bị xử lý hành chính hoặc truy cứu trách nhiệm, gây thiệt hại về tài chính và uy tín cho doanh nghiệp.
Nói cách khác, rủi ro thuế không chỉ là việc nộp thiếu tiền thuế, mà còn bao gồm cả những sai sót trong kê khai, chậm nộp hồ sơ, hạch toán không đúng bản chất giao dịch, hoặc không tuân thủ các quy định về hóa đơn, chứng từ.
Việc đánh giá rủi ro nhằm mục đích phân loại mức độ tuân thủ của người nộp thuế, từ đó cơ quan thuế phân bổ nguồn lực thanh tra, kiểm tra một cách hiệu quả. Thay vì kiểm tra tràn lan, cơ quan thuế tập trung vào những doanh nghiệp có dấu hiệu rủi ro cao, đáp ứng yêu cầu quản lý thuế theo từng thời kỳ. Đây là lý do vì sao mọi doanh nghiệp bất kể quy mô hay lĩnh vực đều cần nắm rõ bộ tiêu chí này, bởi trách nhiệm nộp thuế là nghĩa vụ phổ quát và rủi ro thuế có thể ảnh hưởng đến bất kỳ tổ chức nào.
Xem thêm: Bao lâu thanh tra thuế một lần?
Bộ tiêu chí đánh giá rủi ro về thuế của cơ quan thuế theo Thông tư 31/2021/TT-BTC
Ngày 17/5/2021, Bộ Tài chính ban hành Thông tư 31/2021/TT-BTC quy định về áp dụng quản lý rủi ro trong quản lý thuế. Phụ lục 3 kèm theo Thông tư này liệt kê chi tiết các tiêu chí đánh giá rủi ro đối với người nộp thuế là doanh nghiệp, tổ chức.
Dưới đây là các nhóm tiêu chí chính mà doanh nghiệp FDI cần đặc biệt lưu ý.
Nhóm 1: Tiêu chí về biến động doanh thu và kết quả kinh doanh
Đây là nhóm tiêu chí đầu tiên và cũng là nhóm dễ nhận diện nhất. Cơ quan thuế so sánh doanh thu bán hàng hóa, cung cấp dịch vụ và doanh thu thuần của doanh nghiệp qua các kỳ. Nếu doanh thu giảm mạnh bất thường (thường là từ 20% trở lên) trong khi chi phí không giảm tương ứng, hoặc doanh thu tăng đột biến nhưng chi phí đầu vào lại giảm, doanh nghiệp sẽ được xếp vào nhóm rủi ro trung bình hoặc cao.
Với các doanh nghiệp Nhật Bản có giao dịch liên kết với công ty mẹ, sự biến động doanh thu cần được giải trình rõ ràng bằng hợp đồng, biên bản và chứng từ đầy đủ.
Nhóm 2: Tiêu chí về lỗ và chuyển lỗ
Một trong những tiêu chí quan trọng nhất đối với doanh nghiệp FDI là tình trạng lỗ liên tục nhiều năm.
Theo Phụ lục 3 Thông tư 31/2021/TT-BTC, doanh nghiệp lỗ từ hai năm trở lên trong khi vẫn mở rộng quy mô, tăng vốn điều lệ hoặc tăng doanh thu sẽ bị đánh giá là có rủi ro cao về thuế.
Cơ quan thuế đặc biệt chú ý đến các doanh nghiệp có dấu hiệu chuyển giá, kê khai lỗ để tránh thuế thu nhập doanh nghiệp nhưng thực tế vẫn có lãi nhờ các giao dịch liên kết. Doanh nghiệp Nhật Bản cần chuẩn bị hồ sơ xác định giá thị trường theo quy định tại Nghị định 132/2020/NĐ-CP để chứng minh tính hợp lý của các giao dịch liên kết.
Nhóm 3: Tiêu chí về thuế giá trị gia tăng
Cơ quan thuế đánh giá rủi ro dựa trên tỷ lệ thuế giá trị gia tăng đầu vào được khấu trừ so với doanh thu, số thuế giá trị gia tăng được hoàn trong kỳ, và tình trạng kê khai thuế giá trị gia tăng âm liên tục. Doanh nghiệp có số thuế giá trị gia tăng đầu vào lớn hơn đầu ra trong nhiều kỳ liên tiếp, hoặc đề nghị hoàn thuế nhiều lần trong năm, thường nằm trong nhóm được rà soát trước.
Đối với doanh nghiệp sản xuất xuất khẩu mô hình phổ biến của doanh nghiệp Nhật Bản tại Việt Nam việc hoàn thuế giá trị gia tăng là quyền lợi chính đáng, nhưng hồ sơ cần đầy đủ chứng từ chứng minh hàng hóa đã xuất khẩu thực tế.
Nhóm 4: Tiêu chí về thuế thu nhập doanh nghiệp
Nhóm tiêu chí này tập trung vào tỷ lệ chi phí được trừ trên doanh thu, các khoản chi phí không được trừ, và chênh lệch giữa lợi nhuận kế toán và thu nhập chịu thuế.
Nếu doanh nghiệp có tỷ lệ chi phí trên doanh thu cao hơn mức trung bình ngành, hoặc thường xuyên kê khai các khoản chi phí lớn nhưng không có chứng từ hợp lệ, rủi ro sẽ tăng lên. Các khoản chi phí quảng cáo, tiếp thị, chi phí lãi vay vượt mức khống chế, và chi phí thanh toán không dùng tiền mặt cũng là những điểm cơ quan thuế đặc biệt lưu tâm.
Nhóm 5: Tiêu chí về tuân thủ nghĩa vụ thuế
Nhóm tiêu chí đánh giá rủi ro về thuế của cơ quan thuế giúp đánh giá lịch sử tuân thủ của doanh nghiệp. Tiêu chí này tập trung vào: số lần nộp hồ sơ khai thuế chậm so với thời hạn quy định, số lần bị xử phạt vi phạm hành chính về thuế, tình trạng nợ đọng thuế, và việc chấp hành các quyết định của cơ quan thuế trong quá khứ.
Doanh nghiệp từng bị xử phạt về hành vi trốn thuế hoặc gian lận thuế sẽ được xếp vào nhóm rủi ro cao trong nhiều năm sau đó. Đây là tiêu chí mang tính lịch sử, nhắc nhở doanh nghiệp rằng mỗi hành vi vi phạm đều để lại dấu vết trong hệ thống dữ liệu ngành thuế.
Nhóm 6: Tiêu chí về giao dịch liên kết và chuyển giá
Với đặc thù là các doanh nghiệp có công ty mẹ ở nước ngoài, doanh nghiệp FDI Nhật Bản thường xuyên có giao dịch liên kết.
Cơ quan thuế đánh giá rủi ro dựa trên tỷ suất lợi nhuận trên doanh thu của doanh nghiệp so với các doanh nghiệp độc lập cùng ngành, mức độ phụ thuộc vào giao dịch liên kết, và việc tuân thủ nghĩa vụ kê khai thông tin giao dịch liên kết theo Nghị định 132/2020/NĐ-CP. Doanh nghiệp có tỷ suất lợi nhuận thấp hơn đáng kể so với mức trung bình ngành nhưng vẫn duy trì hoạt động sẽ được đưa vào danh sách rà soát về chuyển giá.
Xem thêm: Mô hình quản lý rủi ro tuân thủ thuế!
Cơ chế phân loại và xử lý của cơ quan thuế
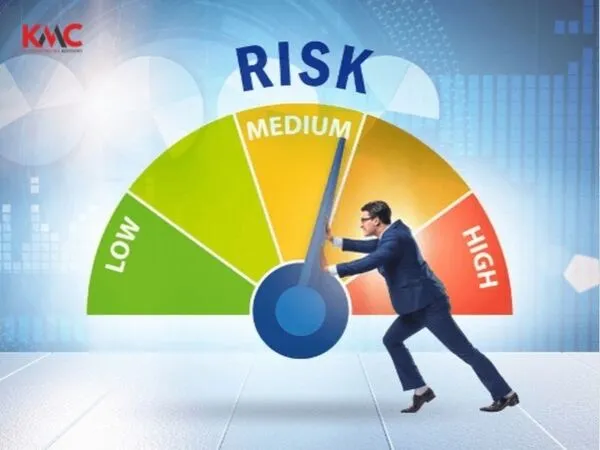
Mức độ rủi ro thuế sẽ được cơ quan thuế phân loại theo 3 cấp độ:
- Rủi ro cao (Đèn đỏ): Đưa vào diện thanh tra, kiểm tra trực tiếp tại trụ sở hoặc kiểm soát chặt hóa đơn điện tử.
- Rủi ro trung bình (Đèn vàng): Yêu cầu doanh nghiệp giải trình hồ sơ qua cổng điện tử và tăng cường giám sát kê khai.
- Rủi ro thấp (Đèn xanh): Hạn chế thanh/kiểm tra định kỳ và được ưu tiên hỗ trợ trong quá trình quyết toán thuế.
Doanh nghiệp với nhiều tiêu chí đánh giá không đạt chuẩn sẽ được đưa vào nhóm “đỏ” và có nguy cơ cao bị thanh tra đột xuất. Ngược lại một doanh nghiệp với hồ sơ tài chính minh bạch, đảm bảo tuân thủ các nghĩa vụ thuế sẽ được đưa vào nhóm “xanh” và hạn chế bị thanh tra, kiểm tra định kỳ.
Cách doanh nghiệp FDI Nhật Bản tự đánh giá rủi ro thuế
Nắm được bộ tiêu chí đánh giá rủi ro về thuế của cơ quan thuế, doanh nghiệp có thể chủ động tự đánh giá mức độ rủi ro của mình. Từ đó khắc phục những vấn đề tồn đọng, giúp giảm thiểu, loại bỏ rủi ro không chỉ để tránh các đợt thanh tra đột xuất mà còn để tự tin trước các đợt thanh tra, kiểm tra khi doanh nghiệp đã làm đúng ngay từ đầu.
Để tự đánh giá rủi ro về thuế doanh nghiệp có thể áp dụng quy trình như sau:
- Bước 1: Thu thập dữ liệu nội bộ: Tập hợp báo cáo tài chính, tờ khai thuế giá trị gia tăng và thu nhập doanh nghiệp của ít nhất ba năm gần nhất. Đối chiếu số liệu giữa báo cáo tài chính và tờ khai thuế để phát hiện chênh lệch.
- Bước 2: Chấm điểm theo từng nhóm tiêu chí: Từ các nhóm tiêu chí đã nêu ở trên, doanh nghiệp cần tự đánh giá xem mình đang ở mức thấp, trung bình hay cao. Ví dụ, nếu doanh thu giảm hơn 20% so với năm trước mà không có giải trình hợp lý, đánh dấu mức rủi ro trung bình. Nếu lỗ hai năm liên tiếp trong khi vẫn tăng vốn, đánh dấu mức rủi ro cao.
- Bước 3: Xác định điểm nóng: Tổng hợp các tiêu chí ở mức rủi ro trung bình và cao để xác định những lĩnh vực cần ưu tiên xử lý. Thông thường, các doanh nghiệp Nhật Bản gặp vấn đề nhiều nhất ở nhóm giao dịch liên kết và nhóm chi phí được trừ.
- Bước 4: Chuẩn bị hồ sơ giải trình: Với mỗi điểm nóng, chuẩn bị sẵn hồ sơ chứng minh tính hợp pháp của giao dịch, bao gồm hợp đồng, hóa đơn, chứng từ thanh toán, và các tài liệu giải trình bằng tiếng Việt hoặc có bản dịch công chứng. Đây là bước quan trọng giúp doanh nghiệp tự tin khi làm việc với cơ quan thuế.
Chủ động phòng ngừa rủi ro thuế cùng đối tác chuyên nghiệp – KMC
Hiểu rõ các tiêu chí đánh giá rủi ro về thuế của cơ quan thuế giúp doanh nghiệp tránh được các đợt thanh tra, kiểm tra thuế đột xuất và chủ động hơn trước các đợt thanh tra.
Tuy nhiên với doanh nghiệp có nguồn lực hạn chế, nhân sự còn yếu kém về chuyên môn và thiếu kinh nghiệm áp dụng quy trình đánh giá như thế nào cho đúng? Làm thế nào để phát hiện chính xác những rủi ro và loại bỏ chúng lại không hề dễ dàng.
Trong trường hợp này giải pháp tối ưu đó chính là tìm kiếm một đơn vị chuyên nghiệp tư vấn, đồng hành để chuẩn hóa hệ thống kế toán, rà soát lại các nghĩa vụ thuế – kế toán đảm bảo tính tuân thủ. Điều này không chỉ loại bỏ rủi ro, sai sót trong hệ thống mà còn hạn chế được các đợt thanh tra thuế đột xuất. Điều mà hầu hết doanh nghiệp đều lo ngại khi phải đối mặt.
Là đơn vị đã có hơn 15 năm tư vấn, đồng hành và cung cấp giải pháp thuế – kế toán chuyên sâu cho doanh nghiệp FDI tại Việt Nam, đặc biệt là doanh nghiệp FDI Nhật Bản. KMC giúp doanh nghiệp:
- Đánh giá rủi ro thuế theo bộ tiêu chí chuẩn
- Nhận diện rủi ro và xây dựng quy trình kiểm soát nội bộ hiệu quả
- Tư vấn và tiến hành chuẩn hóa hệ thống kế toán
Là đối tác chuyên nghiệp, đáng tin cậy, chúng tôi am hiểu cả quy định pháp luật Việt Nam lẫn thông lệ kế toán quốc tế, KMC cung cấp đến doanh nghiệp giải pháp toàn diện cho công tác kế toán, thuế đảm bảo tuân thủ pháp lý tại Việt Nam. Tùy theo nhu cầu của từng đơn vị, doanh nghiệp mà chúng tôi sẽ cung cấp gói dịch vụ đáp ứng tối ưu nhu cầu của bạn.
Xem thêm: Dịch vụ tư vấn chuẩn hóa hệ thống kế toán chuyên sâu!
Để đảm bảo tính khách quan, minh bạch trong quy trình đánh giá rủi ro thuế của doanh nghiệp, bạn hãy liên hệ ngay hotline KMC: +84814894789.
